


公開日:2026-11-11
世帯年収900万円の住宅ローン|無理のない借入額と中古リノベ予算


世帯年収が900万円あっても、数千万円の住宅ローンとなると、本当に返していけるのか不安になるものです。
物件価格や金利が上がると、同じ世帯年収でも家計の余裕は小さくなります。
育休や時短勤務、転職などで収入が下がる時期まで考えると、借りられる額と、無理なく返し続けられる額は同じとは限りません。
物件探しからリノベーションまでを手がけるSHUKEN Reが、収入が下がる時期も見据えた借入額と、中古購入・リノベの予算の考え方をお伝えします。
- ・世帯年収900万円の無理のない借入額は、金利年1.3%・35年返済、返済負担率20〜25%で約5,059万〜6,324万円が目安です。
- ・収入が一時的に700万円に下がる時期も返済負担率30%に収めるなら、借入額は約5,902万円までが目安です。
- ・中古購入とリノベーションの予算は、物件価格にリノベーション費と諸費用を足した総額で組みます。
SHUKEN Re 編集部
SHUKEN Re 編集部
目次
■世帯年収900万円の住宅ローンはいくらが目安になるのか
借入額の目安には、金融機関が貸せる上限と、家計が無理なく返せる金額の2種類があります。
借入可能額と無理なく返せる額は異なる
借入可能額は金融機関が貸せる上限を示した金額で、家計に合っているかどうかとは別のものです。
返済負担率は、年収に対して1年間の返済額がどのくらいの割合になるかを示す数字です。
金融機関の審査上は、返済負担率35〜40%程度まで認められるケースがあります。
上限の金額を左右するのは、金融機関ごとの基準に加えて、ほかの借入や年齢、勤続年数です。
上限いっぱいまで借りると、家計に余裕があるとは言い切れないため、借入額は無理なく払える返済額から逆算して考えます。
返済負担率20〜25%から借入額の目安を考える
無理のない借入額の目安は、返済負担率が20〜25%に収まる金額です。
世帯年収900万円の世帯が返済負担率を25%にした場合、1年間の返済額は225万円です。
毎月の返済額に直すと、18.75万円になります。
返済負担率ごとの返済額と借入額の目安は、次のとおりです。
| 返済負担率 | 年間返済額 | 毎月返済額 | 借入額の目安 |
|---|---|---|---|
| 20% | 180万円 | 15万円 | 約5,059万円 |
| 25% | 225万円 | 18.75万円 | 約6,324万円 |
| 30% | 270万円 | 22.5万円 | 約7,588万円 |
※額面年収900万円、金利年1.3%(変動金利を想定した試算用の金利)、35年返済、元利均等返済・ボーナス返済なしで試算した概算値です。
20〜25%に収める場合、毎月の返済額の目安は15万〜18.75万円です。
借入額に直すと、約5,059万〜6,324万円になります。
30%まで上げると借入額は約7,588万円まで増えますが、その分、教育費や貯蓄に使えるお金は少なくなります。
表の年収は額面のため、手取りで見た返済の割合は、表の数字より大きくなる点にも注意が必要です。
今検討している借入額が、返済負担率20〜25%の範囲に収まっているかどうかを、まず確かめておきましょう。
■5,000万円・6,000万円を借りたときの金利上昇と住まいの費用
返済負担率25%以内に収まる借入額でも、金利が上がったときや、ローン以外の費用を足したときまで余裕があるとは限りません。
ここでは、5,000万円と6,000万円を例に、毎月の支払いがどこまで増えるのかを見てみましょう。
借入額5,000万円と6,000万円の毎月返済額を比べる
前の章で見たとおり、年収900万円の25%は、毎月の返済額に直すと18.75万円です。
金利年1.3%、35年返済で借りた場合、5,000万円の毎月の返済額は約14.8万円です。
6,000万円では約17.8万円になり、差は月に約3万円です。
民間エコノミストへの調査では、政策金利は2027年12月末までに、今より0.5〜0.75ポイント上がるとする見方が中心です。
(出典)日本経済研究センター「ESPフォーキャスト調査」(2026年10月調査)
住宅ローンの金利も同じくらい上がると仮定し、年2.0%の場合も含めて、毎月の返済額と返済負担率を表にまとめました。
| 借入額 | 毎月返済額 (年1.3%) |
返済負担率 (年1.3%) |
毎月返済額 (年2.0%) |
返済負担率 (年2.0%) |
|---|---|---|---|---|
| 5,000万円 | 約14.8万円 | 約19.8% | 約16.6万円 | 約22.1% |
| 6,000万円 | 約17.8万円 | 約23.7% | 約19.9万円 | 約26.5% |
※年収は額面900万円、35年返済、元利均等返済で、借りたときからそれぞれの金利が続く場合の比較です。毎月返済額は計算式で算出し、千円単位で四捨五入しています。
年1.3%のままなら、どちらも毎月の返済額が18.75万円を下回り、返済負担率25%以内に収まります。
金利が年2.0%に上がると、6,000万円は約19.9万円になり、25%の水準を月に1万円以上超えます。
5,000万円であれば、年2.0%に上がっても約16.6万円で、25%以内です。
年1.3%なら返済負担率25%以内に収まる6,000万円も、金利上昇に備える余裕はほとんどありません。
住宅ローン以外にかかる住まいの費用も含めて判断する
マンションを購入した場合、住宅ローンの返済とは別に、次のような費用が毎月または毎年かかります。
- ・管理費
- ・修繕積立金
- ・固定資産税と都市計画税
- ・火災保険料と地震保険料
固定資産税と都市計画税は、マンションを所有している間、毎年かかる税金です(都市計画税は、原則として市街化区域内の物件が対象です)。
これらの費用は、先ほどの表の毎月返済額には含まれていません。
ローンの返済額だけで考えると、毎月の実際の支払いを少なく見積もってしまいます。
管理費と修繕積立金は、合わせて月2万〜6万円程度が目安です。
たとえば、合わせて月3万円かかる場合、年1.3%で5,000万円を借りたときの毎月の支払いは約17.8万円になります。
修繕積立金は、築年数が進むと値上がりするケースも少なくありません。
国土交通省の調査では、修繕積立金の積立額が計画に対して不足しているマンションは36.6%にのぼります。
(出典)国土交通省「マンションに関する統計・データ」>「令和5年度マンション総合調査結果〔概要編〕」
修繕積立金が不足すると、積立金の値上げや一時金の徴収につながることがあります。
候補の物件を比べるときは、返済額にこれらの費用を足した金額で比べましょう。
修繕積立金が将来どのくらい上がるのかは、次の記事で詳しく解説しています。
〈関連コラム〉マンション修繕積立金は30年後いくらになる?シミュレーションと購入前の見極め方を解説
■世帯年収が700万円に下がっても返済できるか確認する
収入が下がっても、住宅ローンの返済額は減りません。
育休や時短勤務、転職、病気などで収入が下がると、返済の負担は重くなります。
年収900万円と700万円で返済負担率を比べる
世帯年収が下がると、返済額は同じでも、年収に対する返済の割合は上がります。
たとえば、夫550万円、妻350万円の共働きの世帯があるとします。
妻が育休や時短勤務に入り、妻の年収が150万円になると、世帯年収は700万円に下がります。
このとき返済の重さがどう変わるのかを、借入額ごとに比べてみましょう。
| 借入額 | 毎月返済額 | 返済負担率 (年収900万円) |
返済負担率 (年収700万円) |
|---|---|---|---|
| 5,000万円 | 約14.8万円 | 約19.8% | 約25.4% |
| 6,000万円 | 約17.8万円 | 約23.7% | 約30.5% |
※年収は額面、金利年1.3%、35年返済、元利均等返済で試算し、毎月返済額は千円単位で四捨五入しています。年収の内訳は、考え方を示すための例です。
収入が一時的に下がる時期は、返済負担率30%を試算の目安にし、生活費や貯蓄で乗り切れるかもあわせて確かめます。
5,000万円を借りた場合は約25.4%で、収入が下がった後も30%以内に収まります。
6,000万円では約30.5%になり、30%をわずかに超えます。
年収700万円で返済負担率30%に収まる借入額は、次の順で出します。
- 1.返済額の上限(年間):700万円×30%=210万円
- 2.毎月の返済額の上限:210万円÷12か月=17.5万円
- 3.借入額の上限:毎月17.5万円ずつ返す場合に、金利年1.3%・35年返済で借りられる金額=約5,902万円
約5,902万円が、金利年1.3%のまま収入が一時的に下がった場合に、返済負担率30%に収まる借入額です。
収入が下がる期間と教育費の増加が重なる時期を確認しておく
収入が下がる期間は、返済額が変わらない一方で、生活費や毎月の貯蓄に回せるお金が少なくなります。
その期間に教育費の増加が重なると、家計の負担はさらに大きくなります。
文部科学省の調査では、幼稚園から高校までの15年間の学習費は、すべて公立で約614万円、すべて私立で約1,969万円です。
(出典)文部科学省「令和5年度子供の学習費調査」(2024年12月25日公表・2026年1月16日訂正版)
大学に進む場合は、この金額に大学の費用が上乗せされます。
育休や時短勤務など、収入が下がる予定の時期と教育費が増える時期を年表に書き出して、貯蓄を厚くしておく時期を確認しておきましょう。
ここまで紹介した借入額は、年収と返済負担率だけから出した数字です。
実際に無理なく返せる金額は、子どもの人数や進学の希望、働き方の予定によって、世帯ごとに変わります。
収入が下がる時期を、わが家の貯蓄で乗り切れるかどうかは、これからの収入と支出の見通しによって変わります。
SHUKEN Reでは、SOMPOひまわり生命のライフカウンセラーによるFP相談を、無料で行っています。
収入や支出、家族構成をもとに老後までの収支をグラフにし、保険や家計の見直しも含めて、住宅にかけられる予算を整理します。
リノベーションの営業は一切なく、アドバイスはあくまで第三者の立場からのものです。
実際に相談された方からは、次のような声をいただいています。
「住宅購入だけでなく、将来の収支についても丁寧なアドバイスをいただきました」
こちらのお客様は、第一子の誕生をきっかけにマンション購入を考え始めました。
ところが、希望エリアの物件は想定していた予算より高く、ローンを返していけるか不安だったそうです。
子育てや老後の資金も気がかりで、気に入った物件が見つかっても、購入をためらっていたといいます。
FP相談で、今後の収入や、住宅ローンを含む支出と貯蓄をライフプランに沿って説明してもらい、安心して購入を決められたそうです。
収入が下がる時期も含めて、「わが家に合った借入額」を確かめたい方は、お気軽にご相談ください。
▶︎ファイナンシャルプランナーへのリノベの資金計画やライフプランのご相談はこちら
■共働きと一馬力で変わる住宅ローンの考え方

事例を見る:Case241「COZY & FUNCTIONAL」
世帯年収が同じ900万円でも、2人で稼ぐ世帯と1人で稼ぐ世帯では、税金のかかり方が違うため、手取りの金額も変わります。
収入が下がったときの影響も異なるので、それぞれの世帯で住宅ローンをどう考えるかを整理してみましょう。
同じ年収900万円でも手取りとリスクは異なる
手取りは、収入を2人で分けている共働きの世帯のほうが多くなります。
所得税は所得が多い人ほど税率が上がるしくみで、1人で900万円を稼ぐ世帯は税金の負担が重くなります。
夫550万円・妻350万円の共働きの世帯と、1人で900万円を稼ぐ世帯の違いを比べると、次の表のとおりです。
| 比べるところ | 共働き (550万円+350万円) |
一馬力 (900万円) |
|---|---|---|
| 手取り年収の目安 | 約706万円 | 約662万円 |
| 月収換算(手取り) | 約59万円 | 約55万円 |
| 収入が下がる主な要因 | 育休、時短勤務、転職、病気など | 転職、病気、失職など |
| 収入が下がったときの影響 | もう一方の収入は残る | 世帯の収入が途絶えるおそれがある |
| 選べるローンの組み方 | 単独ローン、ペアローン、収入合算 | 原則として単独ローン |
※月収換算は、ボーナスを含む手取り年収を12で割った概算値です。配偶者控除・扶養控除なし、標準的な社会保険料率を前提にしており、実際の手取り額は家族構成や自治体によって変動します。
手取りの差は月に約4万円あり、共働きの世帯のほうが返済に回せる金額に余裕があります。
ただし、借入額を決めるときに気をつける点は、世帯によって異なります。
- ・共働き:2人の収入を前提に借入額を増やすと、一方の収入が下がったときの負担が大きくなる
- ・一馬力:収入が下がる時期に、もう一方の収入で支えられないうえ、手取りも共働きの世帯より少ない
一馬力の世帯は、返済負担率を20〜25%のうち低めに抑え、手取りの月55万円から、後の章の手順で借入額を逆算します。
あわせて、団信(団体信用生命保険)の保障内容も確認しておくと安心です。
住宅ローンの契約者が亡くなった場合などに、保険金でローンの残高が返済される保険です。
病気で働けなくなった場合の保障を付けられる団信もあり、同じ金融機関の中で保障の範囲を選べる場合もあります。
保障を手厚くすると、その分の金利が上乗せされるのが一般的です。
単独ローン・ペアローン・収入合算の選び方
共働きの世帯は、単独ローン、ペアローン、収入合算の3つから組み方を選べます。
ペアローンは夫婦がそれぞれ1本ずつ契約する方法で、収入合算は2人の収入を合わせて1本のローンに申し込む方法です。
団信と住宅ローン控除の扱いは、組み方によって次のように変わります。
| 比べるところ | 単独ローン | ペアローン | 収入合算 (連帯保証型) |
収入合算 (連帯債務型) |
|---|---|---|---|---|
| 契約の形 | 1人で1本 | 夫婦それぞれ1本 | 1人が借り、1人が保証人 | 夫婦2人が債務者 |
| 団信 | 債務者のみ | 夫婦それぞれ加入 | 主債務者のみ | 金融機関によって異なる |
| 住宅ローン控除 | 債務者のみ | 夫婦それぞれ適用可 | 主債務者のみ | 持分・負担割合に応じて適用 |
※取り扱いや条件は金融機関によって異なります。
ペアローンは住宅ローン控除を2人とも使えますが、一般的な団信では、一方が亡くなっても、もう一方のローンは残ります。
働き方が変わる予定がある場合は、収入が下がる側の借入割合を抑える方法や、単独ローンで収まる金額にとどめる方法も、選択肢に入れておきましょう。
■世帯年収900万円で無理のない購入予算を決める手順
ここでは、手取りから返済に回せる金額を出し、頭金や金利タイプ、完済年齢を踏まえて借入額を決めるまでを、順に見ていきましょう。
手取りから生活費・教育費・貯蓄を引いて返済額を逆算する
毎月の手取りから必要な支出を順に引いていくと、返済に回せる金額がわかります。
- 1.毎月の手取り額を確認する
- 2.生活費、教育費、毎月の貯蓄額を引く
- 3.残った金額から、管理費や修繕積立金などを引く
- 4.最後に残った金額を、毎月の返済額の上限にする
たとえば、共働きで手取りが月59万円、生活費と教育費に30万円、毎月8万円を預金や積立投資に回す世帯を仮定します。
管理費や修繕積立金、固定資産税などの住まいの費用は、月4万円とします。
残りは17万円で、この金額が毎月の返済額の上限です。
金利年1.3%、35年返済で計算すると、借入額は約5,733万円になります。
この例では、約5,733万円が今の家計から出した借入額の上限です。収入が下がる時期は手取りも減るため、その時期の家計でも返済できるかを確かめましょう。
旅行や習い事など、家を買った後も続けたい支出は、生活費に含めて計算します。
頭金・金利タイプ・完済年齢を踏まえて最終判断する
借入額の候補が決まったら、頭金、金利タイプ、完済年齢の3つを確認して、最終的な金額を決めていきます。
頭金を増やすと借入額は減りますが、貯蓄を使い切ってしまうと、収入が下がる時期を支えられなくなります。
返済額を含めた毎月の支出の半年分以上と、近いうちに使う予定のお金は、頭金に回さず手元に残しておきましょう。
金利タイプは、借入後も金利が見直される変動金利と、決めた期間の金利が変わらない固定金利に分かれます。
変動金利を選ぶ場合は、金利が年2.0%に上がったときの返済額でも家計が回るかを確かめておきます。
35歳で35年返済を組むと完済は70歳になるため、定年時に残るローンの額と、退職金や貯蓄での返し方も確かめておきましょう。
■中古購入とリノベーションの予算の組み方
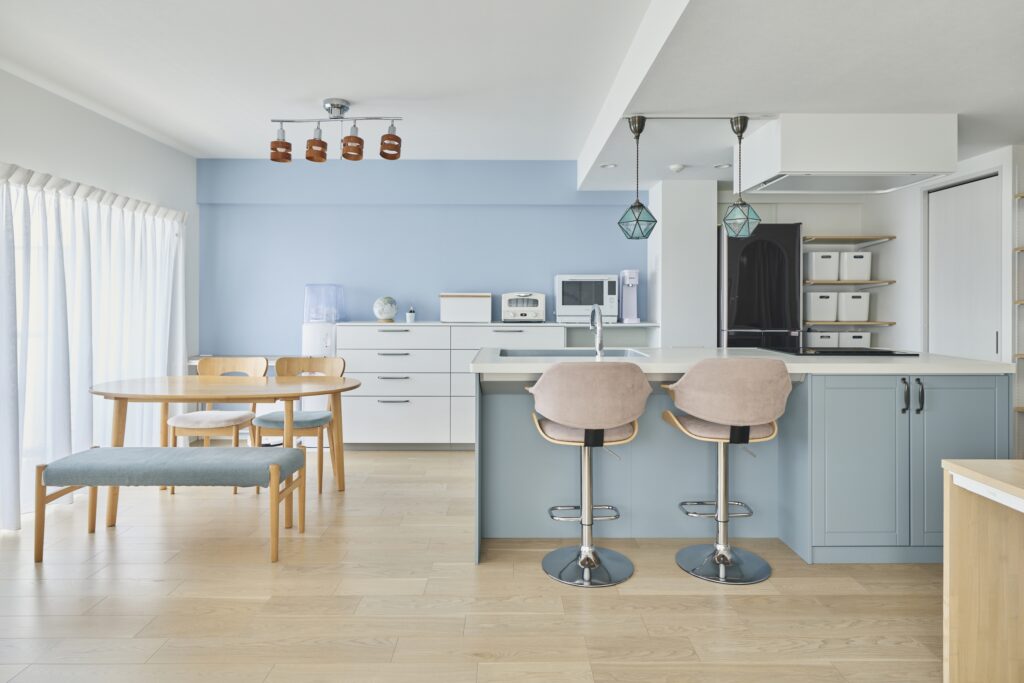
借入額の上限を決めてみると、希望するエリアの新築には予算が届かないこともあります。
中古マンションなら、新築より低い価格で立地や広さを優先でき、間取りや内装はリノベーションで暮らしに合わせられます。
立地や広さをあきらめる前に、中古購入とリノベーションの組み合わせも候補に入れてみてください。
浦安市のSさま(Case244)も、新築マンションでは希望の広さと間取りがかなわず、中古マンションを購入してリノベーションされました。
物件価格・リノベ費用・諸費用の総額で考える
中古購入とリノベーションの予算は、物件価格だけでなく、リノベーション費と諸費用を含めた総額で考えます。
諸費用は、仲介手数料や登記費用などを合わせて、物件価格の6〜8%程度が目安です。
たとえば、総額5,000万円の予算を、次のように配分するとします。
| かかる費用 | 金額の例 |
|---|---|
| 中古マンションの購入 | 3,500万円 |
| リノベーション | 1,250万円 |
| 諸費用 | 250万円 |
| 合計 | 5,000万円 |
※考え方を示すための仮の数字です。
物件価格が3,500万円でも、リノベーション費と諸費用を合わせると、必要な金額は5,000万円になります。
諸費用を自己資金でまかなう場合、借入額は4,750万円です。
金利年1.3%、35年返済で試算すると、毎月の返済額は約14.1万円です。
収入が下がったときの目安である17.5万円を、月に約3.4万円下回ります。
工事中の仮住まいや引っ越しの費用が別にかかる場合もあるため、総額にはこれらの費用も含めて見積もります。
総予算から東京23区でどのくらいの広さを狙えるのかは、こちらの記事で詳しく解説しています。
〈関連コラム〉総予算6,000万円台で東京23区の中古マンション購入+リノベは可能?広さの目安
物件選びと資金計画を同時に進める
物件選びと資金計画は、別々ではなく同時に進めましょう。
物件を先に契約してしまうと、あとから見積もったリノベーション費が、残りの予算に収まらないケースがあるためです。
エリアや広さ、築年数など、譲れない条件を1つ決めておくと、ほかの条件で費用を調整できます。
リノベーション費用を物件の購入費とまとめて借りられる住宅ローンもあり、取り扱いや条件は金融機関ごとにさまざまです。
SHUKEN Reのワンストップリノベーションでは、物件を絞り込んだ段階で担当者が現地に同行して工事費用の目安をお伝えし、物件価格とリノベーション費用を住宅ローン1本で組めるようご提案しています。
物件とリノベーションの組み合わせが見えてきたら、その総額が家計に合っているかも確かめておきましょう。
物件価格とリノベーション費にどこまでかけられるかは、今の家計だけでなく、教育費や老後資金とのバランスで決まります。
SHUKEN ReのFP相談では、将来のキャッシュフローをもとに、リノベーション費用を含めた予算の上限を確認できます。
物件を契約する前に、総額をいくらまでにすれば無理がないかを知りたい方は、ファイナンシャルプランナーにご相談ください。
▶︎ファイナンシャルプランナーへのリノベの資金計画やライフプランのご相談はこちら
ほかの世帯年収で借入額の目安を知りたい方は、次の記事も参考にしてください。
〈関連コラム〉
世帯年収800万円で住宅ローンはいくらまで?6,000万円物件で後悔しない考え方
世帯年収1,000万円で6,000万円の住宅ローンは現実的?無理なく返済できるシミュレーションと中古リノベ活用術
世帯年収1,200万円の住宅ローンはいくらまで?無理のない借入額と返済の考え方を解説
世帯年収1,500万円のパワーカップルが選ぶ住宅ローン|家賃と購入の損得・無理のない借入額を解説
■世帯年収900万円の住宅ローンに関するよくある質問
借入額を増やす場合や抑える場合、頭金を入れない場合など、条件を変えたときの考え方をまとめました。
■まとめ:世帯年収900万円の住宅ローンは、収入が下がる時期も見据えて決める

世帯年収900万円あれば、金利年1.3%・35年返済なら、5,000万円や6,000万円の住宅ローンも、返済負担率25%以内に収まります。
育休や時短勤務などで収入が一時的に700万円に下がる時期も返済負担率30%に収まるのは、約5,902万円までです。
その時期の生活費や貯蓄で乗り切れるかも確かめておきましょう。
借入額の上限が決まれば、あとは物件価格・リノベーション費用・諸費用を合わせた総額の中で、立地や広さ、間取りを選んでいく段階です。
新築にこだわらず、中古購入とリノベーションも含めて、希望の住まいを探してみてください。
SHUKEN Reでは、物件探し・資金計画・リノベーションを一括でサポートしています。
なかでも「わが家はいくらまでなら無理なく返せるか」は、収入や家族の予定を並べてみないとわかりません。
無料のFP相談では、今の家計やこれからの働き方、子どもの進学の予定などをもとに、キャッシュフロー表をつくって住宅にかけられる予算を確認します。
▶︎ファイナンシャルプランナーへのリノベの資金計画やライフプランのご相談はこちら
SHUKEN Re 編集部
SHUKEN Re 編集部
Q 世帯年収900万円で7,000万円の住宅ローンは組めますか
審査上は組める可能性がありますが、無理のない目安は超えます。
金利年1.3%、35年返済で試算すると、毎月の返済額は約20.8万円、返済負担率は約27.7%です。
収入が700万円に下がった場合は約35.6%になるため、頭金を増やして借入額を下げるなどの方法を検討してみましょう。
Q 世帯年収900万円で、借入額を4,000万円に抑えるとどうなりますか
金利年1.3%、35年返済で試算すると、毎月の返済額は約11.9万円、返済負担率は約15.8%です。
返済負担率20%の15万円と比べると、毎月約3万円の余裕が残ります。
借入額を抑えるメリットは、この差額を、教育費や貯蓄、収入が下がる時期の備えに回せることです。
希望の広さや立地に届かない場合は、中古マンションの購入とリノベーションを組み合わせて、予算の中で調整する方法もあります。
Q 頭金なしでも住宅ローンは組めますか
頭金なしで借りられる金融機関はありますが、借入額が増える分、毎月の返済額と利息の負担は大きくなります。
諸費用は物件価格とは別にかかるため、現金で用意しておくのが基本です。
頭金を入れない場合も、返済額を含めた毎月の支出の半年分以上は、手元に残しておきましょう。
Q 世帯年収700万円の場合、借入額の目安はいくらですか
世帯年収700万円が続く場合、無理のない借入額の目安は約3,935万〜4,918万円です。
返済負担率20〜25%、金利年1.3%、35年返済で試算した額で、毎月の返済額は約11.7万〜14.6万円です。
900万円の世帯年収が育休などで一時的に700万円に下がる場合は、返済負担率30%以内を確認の基準にしています。
Q 中古マンションのリノベーションでも住宅ローン控除は使えますか
使えます。
中古マンションの購入でも、床面積や耐震性などの要件を満たせば、住宅ローン控除を利用できます。
リノベーション費用も、工事の内容や金額の要件を満たした場合は対象になります。
控除額や期間は入居する年と住宅の性能によって変わり、税制改正で見直される場合もあります。
利用を考えている方は、国税庁の案内で最新の要件を確認してください。
ご検討のステップに合わせて
3つのコースからご相談を承っております。


 資料請求
 リノベ
 物件探し
 電話で相談