


公開日:2026-09-13
東京で一人暮らしの女性がマンションを購入するなら|今の自分で判断できる6つの基準


東京で一人暮らしを続けていると、「このまま家賃を払い続けるより、マンションを買った方がいいのでは」と考えることもあるでしょう。
家賃を払い続けるべきか、マンションを買うべきか、一人の収入で住宅ローンを返し続けられるのか、判断に迷う方もいると思います。
マンションを買うかどうかは、独身か既婚かだけで決めるものではありません。
今の収入や貯蓄はもちろん、これからどこでどう暮らしたいのか、生活が変わったときに売却や住み替えができるかまで考えておくことが大切です。
中古マンション購入とリノベーションを数多く手がけ、一人暮らしの住まいづくりもサポートしてきたSHUKEN Reが、東京で一人暮らしをする女性に向けてこの記事で解説します。
無理のない予算の考え方や賃貸との違い、物件選びのポイント、将来の変化に備えた買い方まで取り上げていますので、最後までご覧ください。
- ・マンション購入は独身か既婚かだけで決めるものではなく、収入・貯蓄・居住予定など6つの基準で判断できます。
- ・借りられる額と無理なく返せる額は別で、返済負担率だけでなく管理費や税金まで含めた予算が目安になります。
- ・結婚や転職で暮らしが変わっても、売却・住み替えしやすい立地や広さを選んでおくことがポイントです。
SHUKEN Re 編集部
SHUKEN Re 編集部
目次
■東京で一人暮らしの女性がマンション購入を考えるきっかけ

東京で一人暮らしをしていると、毎月の家賃は大きな負担になります。
「これだけ払うなら、自分の家を買った方がいいのでは」と考えるのも自然な流れです。
しかし、マンションを購入すると簡単に引っ越せないのも事実です。
どのようなきっかけで購入を検討する人が多いのかを整理しました。
- ・家賃を払い続けるより、資産として自分の住まいを持ちたい
- ・収入が安定し、購入を現実的に考えられるようになった
- ・結婚を待たずに、自分好みの住まいで暮らしたい
- ・老後の住まいを早めに確保しておきたい
一つずつ見ていきましょう。
家賃を払い続けるより、資産として自分の住まいを持ちたい
賃貸の家賃は、何年払い続けても自分の資産にはなりません。
さらに近年は、家賃そのものも緩やかに上昇しています。
総務省統計局の小売物価統計調査によると、東京都区部の民営家賃は上昇傾向にあり、2025年7月から2026年7月までの1年間で約2.4%上がっています。
(出典)e-Stat>主要品目の都市別小売価格>「民営家賃」
上がり続ける家賃を払うなら、住宅ローンを返済して自分の住まいを持ちたいと考える方もいます。
ただし、家賃と住宅ローンの返済額だけを比べて購入を決めるのはおすすめできません。
| 比較項目 | 賃貸 | 購入 |
|---|---|---|
| 住み替え | しやすい | 売却などの手続きが必要 |
| 初期費用 | 比較的小さい | 大きくなりやすい |
| 月々の費用 | 家賃+管理費など | ローン返済+管理費など |
| 内装の自由度 | 低い | 高い |
| 資産 | 原則として残らない | 住宅が資産として残る可能性がある |
| 老後の住宅費 | 家賃が継続する | 完済後は負担が軽くなる |
賃貸と購入のどちらが合うかは、人によって違います。
これから自分がどこで、どんな暮らしをしたいのかを考えながら比べてみてください。
収入が安定し、購入を現実的に考えられるようになった
仕事や収入が安定してくると、住宅ローンを組んだあとの返済もイメージしやすくなります。
単身でも、収入が安定していればマンション購入は十分検討できます。
ただし、収入が安定しているからといって、借りられる上限まで借りるのが正解とは限りません。
無理なく返せる金額の考え方は、このあと詳しく見ていきます。
結婚を待たずに、自分好みの住まいで暮らしたい
「結婚するかどうかはわからないけれど、そろそろ住まいについて考えたい」と感じる方もいます。
在宅で仕事をする時間が増えたり、趣味や日用品が増えて収納が足りなくなったりと、ライフスタイルの変化がきっかけになることもあります。
結婚の予定が決まっていなくても、今の暮らしを基準にマンション購入を考えることはできます。
将来の売却や住み替えまで見据えて物件を選べば、今の自分に合った住まいを持つことが可能です。
老後の住まいを早めに確保しておきたい
老後に賃貸住宅へ住み替える際、年齢を理由に入居を断られる可能性もあります。
国土交通省の令和3年度調査では、60歳以上の高齢者に対して約7割の賃貸人が入居に拒否感を持っていると回答しています。
(出典)国土交通省>住宅確保要配慮者に対する居住支援機能等のあり方に関する検討会>参考資料
一方、内閣府が65歳以上を対象に行った令和5年度調査では、65歳になってから入居を断られた経験が「ある」と答えた人は1.5%、「ない」が81.3%でした。
賃貸住宅を探した人に限定せず、調査対象者全員に尋ねた結果です。
大家側の意識と実際の経験には差がありますが、抵抗感自体は残っています。
(出典)内閣府「令和5年度 高齢者の住宅と生活環境に関する調査結果」
持ち家であれば、こうした賃貸住宅ならではの不安を気にせず住み続けられることも、購入を考える理由の一つです。
■マンションを今購入してよい女性の6つの判断基準

賃貸と購入の違いが見えてきたら、次は「今の自分が購入に向いているか」を確認してみましょう。
判断するポイントは、次の6つです。
①収入が安定しているか
住宅ローンで借りられる金額と、無理なく返し続けられる金額は同じではありません。
特に単身の場合は、一人の収入で返済していくことになります。
収入が減ったときにも返済を続けられるよう、余裕を持った予算を考えておきましょう。
②月々の住宅費を無理なく払えるか
購入後にかかるのは、住宅ローンの返済だけではありません。
管理費や修繕積立金、固定資産税も含めて、毎月いくら住まいに使えるのかを考えましょう。
借入上限まで予算を広げると、収入が変わったときに家計が苦しくなりやすくなります。
③購入後も生活防衛資金を残せるか
頭金や諸費用に貯蓄の大半を使ってしまうと、購入後の家計に余裕がなくなります。
病気や失業、転職による収入減に備えるお金(生活防衛資金)は、手元に残しておきたいところです。
引っ越し後には家具や家電を買い足すこともあるため、こうした費用もあらかじめ見込んでおきましょう。
④数年以内に転居する予定はないか
将来のことをすべて決めておく必要はありませんが、数年以内に転居する可能性が高いなら、購入を急がない方がよい場合もあります。
東京や首都圏でこの先も働き続ける予定があるかどうか、考えておきたいポイントです。
⑤結婚や転職など生活が変わったときの出口を考えられるか
結婚したあともそのまま住めるか、住み替え(別の家に移る)や売却(手放して身軽になる)がしやすいかは、物件の立地や広さによって変わります。
転職や転勤の可能性がある場合も、同じように考えておくとよいでしょう。
⑥住まいを買うことで現在の暮らしも良くなるか
資産性ばかりを優先すると、実際の暮らしやすさが後回しになってしまいます。
通勤のしやすさや収納、防犯性、在宅勤務のしやすさなど、今の自分が快適に暮らせるかどうかも大切なポイントです。
ここまでの6つの判断基準をまとめると、次のようになります。
| 確認項目 | 購入を検討しやすい状態 | 慎重に考えたい状態 |
|---|---|---|
| 収入 | 安定している | 転職や独立の直後で変動が大きい |
| 月々の住宅費 | 収入に対して余裕を持って払える | 借入上限まで借りる必要がある |
| 貯蓄 | 購入後も一定額を残せる | 諸費用でほぼ使い切ってしまう |
| 居住予定 | 数年以上住む可能性が高い | 数年以内に転居する予定がある |
| 将来の変化 | 売却や住み替えも想定している | 今の生活だけで選んでいる |
| 暮らしの質 | 通勤や収納など住みやすさも重視できている | 資産性だけで選んでいる |
すべてを満たしていなくても問題ありません。
ただ、複数の項目に不安がある場合は無理に急がず、購入時期も含めて検討しましょう。
■東京で一人暮らしの女性はいくらのマンションを購入できるか
判断基準が見えてきたら、次は具体的な予算について考えていきます。
ここで分けて考えたいのが、「借りられる額」と「無理なく返せる額」です。
住宅ローンの借入可能額だけで予算を決めない
金融機関から借りられる金額が、そのまま無理なく返せる金額とは限りません。
単身の場合、収入源は基本的に一つです。
年収に対する返済負担率(年収に占める年間返済額の割合)だけでなく、毎月の生活費や貯蓄も含めて予算を考えることが大切です。
借入可能額は、年収や金利、返済期間によって変わります。
たとえば全期間固定金利のフラット35には、年収に占める年間返済額の割合(総返済負担率)に上限があります。
年収400万円未満なら30%まで、400万円以上なら35%までです。
この割合には、住宅ローンだけでなく自動車ローンやカードローンの返済も含まれます。
ほかに借入れがあると、その分だけ住宅ローンに使える枠は小さくなります。
では実際にいくら借りられるのか、条件をそろえて計算してみます。
- ・年収500万円、ほかの借入れなし
- ・2026年8月のフラット35の金利、年3.29%(返済期間21~35年、頭金1割以上、団信付き。金利引下げの制度は使わない前提)
- ・35年返済、毎月同じ額を返す元利均等返済、ボーナス払いなし
- ・物件価格4,000万円、頭金400万円、諸費用は別に用意
この条件で3,600万円を借りると、毎月の返済額は約14万4,000円になります。
ただしこれは上限の範囲に収まるという一例で、無理なく返せる金額を示すものではありません。
実際の予算は、管理費や修繕積立金、固定資産税、保険料まで含めて、生活費や貯蓄を圧迫しない範囲で考えましょう。
具体的な金額の目安や無理のない返済額の決め方は、こちらの記事で詳しく解説しています。
〈関連コラム〉
住宅ローンはみんないくら払ってる?「きつい」と感じないための返済額の決め方や注意点も解説
また、頭金を多く入れれば住宅ローンの借入額を減らせますが、貯蓄を使いすぎると購入後の生活に余裕がなくなります。
購入時の諸費用や引っ越し費用、手元に残しておく生活防衛資金まで含めて考えておきましょう。
住宅ローン以外の住宅費も月額に含める
マンション購入後にかかるのは、住宅ローンの返済だけではなく、次のような費用もあります。
- ・住宅ローンの元金と利息
- ・管理費
- ・修繕積立金
- ・固定資産税や都市計画税を月割りにした金額
- ・火災保険料や設備の交換費用
固定資産税と都市計画税は、マンションを所有している間、毎年かかる税金です(都市計画税は、原則として市街化区域内の物件が対象です)。
現在の家賃と住宅ローンの返済額だけを比べると、購入後の負担を実際より少なく見積もってしまいます。
管理費や税金まで含めた金額で、今の家計と比べてみてください。
住宅ローンの資金計画に不安がある場合は、FP相談で個別に確認することもできます。
▶︎ファイナンシャルプランナーへのリノベの資金計画やライフプランのご相談はこちら
■東京で一人暮らし用マンションを選ぶときのポイント
予算の目安がついたら、次は物件選びです。
東京で一人暮らしをするなら、他のエリアとは少し違った視点で確認しておきたいポイントがあります。
駅距離や周辺環境、防犯性を確認する
通勤時間や駅からの距離、スーパーや病院など生活施設の有無は、毎日の暮らしやすさに直結します。
オートロックの有無だけでなく、駅から自宅までの道が夜でも明るいか、人通りがあるかも確認しておきましょう。
立地・広さ・価格・防犯・共用部・管理規約まで含めた物件選びのチェックポイントは、一人暮らし用マンションの物件選びをまとめた記事で詳しく紹介しています。
〈関連コラム〉
一人暮らし用のマンション購入|後悔しない物件選びポイントと価格相場、リノベ事例を解説
一人暮らしでも狭すぎる物件は将来の選択肢を減らす
一人暮らしだからと、必要以上に広さを削ってしまうケースがあります。
在宅勤務のスペースや収納、将来の同居の可能性まで考えて、自分に必要な広さを決めていきましょう。
国土交通省はこれまで、住生活基本計画の「誘導居住面積水準」として、都市部の単身世帯に40平米という目安を示していました。
2026年3月27日に閣議決定された新しい住生活基本計画では、これから建築・流通させる住宅の広さについて、40平米程度を上回る住宅という考え方が示されました。
これは単身世帯だけを見た数字ではなく、これまで単身世帯の最低ラインが25平米以上とされてきたことをふまえたうえで、2人や3人で暮らす世帯の広さも合わせて考えられたものです。
背景にあるのは、単身世帯の増加や暮らし方の多様化です。
(出典)国土交通省「新たな住生活基本計画(全国計画)を閣議決定」
とはいえ、目安がまったくないと物件を絞り込めません。
広さを考えるときは、次の2つを手がかりにするとよいでしょう。
・25平米前後:国がこれまで単身世帯の最低ラインとしてきた広さです。寝る、食べるといった基本の生活は成り立ちますが、在宅勤務のスペースや収納には余裕がありません。
・40平米前後:新しい住生活基本計画が示す規模の考え方に近く、寝室と居間を分けたり、ワークスペースや収納を確保したりしやすくなる広さです。
お金の面でも40平米は一つの分かれ目になります。
住宅ローン減税は令和8年度の税制改正により、令和8年1月1日から令和12年12月31日までの入居分について、新築・中古とも床面積40平米以上が要件となりました(合計所得金額が1,000万円を超える場合は50平米以上)。
この床面積は登記簿に記載される面積で判定され、広告に載っている面積より小さくなることがあります。コンパクトな物件を検討するときは、購入前に必ず確認しましょう。
そのうえで、在宅勤務の頻度や持ち物の量など、自分がその部屋でどう暮らすのかから必要な広さを決めていきましょう。
管理状態や修繕計画まで見る
マンションは、部屋の内装だけでなく建物全体の管理状態も見ておきたいところです。
修繕積立金の金額や長期修繕計画、管理組合の運営状況は、購入後の住み心地や将来の資産価値にも関わります。
管理状態は外から見えにくいため、内覧の印象だけで決めないようにしましょう。
物件選びでは、次のような点を確認しておくと安心です。
- ・駅から無理なく歩ける距離にあるか
- ・夜間の帰宅ルートに不安がないか
- ・スーパーや医療機関を利用しやすいか
- ・一人暮らしだからと必要以上に狭くしていないか
- ・管理状況や修繕計画を確認できるか
- ・将来売却する場合にも需要を見込めるか
オートロックなどの設備が充実しているかどうかだけでなく、立地・広さ・管理状態まで見て選ぶことが、長く住みやすいマンション選びにつながります。
■結婚や転職で暮らしが変わっても住み続けやすいマンションの選び方
結婚や転職などで暮らしが変わることも考えて、購入する時点でその先の選択肢まで見ておきましょう。
将来売却する可能性を前提に物件を選ぶ
マンションを購入したからといって、一生住み続けるかどうかはわかりません。
ライフスタイルが変わったときに売却しやすい立地や広さを選んでおけば、住み替えもしやすくなります。
物件によっては、購入価格を下回る金額でしか売れないこともあります。
将来の売却も考えて、立地や管理状態など、資産価値が下がりにくい条件を確認しておきましょう。
結婚や転勤、介護などで暮らしが変わったときのことを考えると、購入から売却まで相談できる窓口があると心強いです。
SHUKEN Reでは、一人暮らしの方向けに、購入から将来の売却まで一貫してサポートしています。
賃貸に出す可能性がある場合も購入前から確認する
住宅ローンは、原則として自分が住むことを前提にした融資です。
転勤などで賃貸に出す場合は、事前に金融機関への確認が必要になります。
「購入すればいつでも自由に貸せる」とは限らない点に注意しましょう。
一人暮らしを続ける場合の選択肢も知っておく
結婚や転職などの大きな変化がなく、そのまま一人暮らしを続ける可能性もあります。
その場合も、通勤のしやすさや収納など、暮らしやすさを重視して物件を選ぶことに変わりはありません。
結婚や転勤などで暮らしが変わった場合にも、いくつかの選択肢があります。
| 選択肢 | 向いている場面 |
|---|---|
| そのまま住む | 大きな変化がない、または変化があっても住み続けたい場合 |
| 間取りを変更する | 結婚・同居などで暮らし方が変わる場合 |
| 住み替える | 結婚・転職・転勤などで生活拠点が変わる場合 |
| 売却する | 次の住まいを買わず、賃貸に戻るなどして身軽になりたい場合 |
| 賃貸に出す(金融機関への確認が必要) | 結婚・転勤などで住まなくなった家を資産として活用したい場合 |
将来を一つに決めておく必要はなく、生活が変わったときに選べる道を残しておくことが、物件選びでは大切です。
■東京なら中古マンション+リノベーションも選択肢に入れる
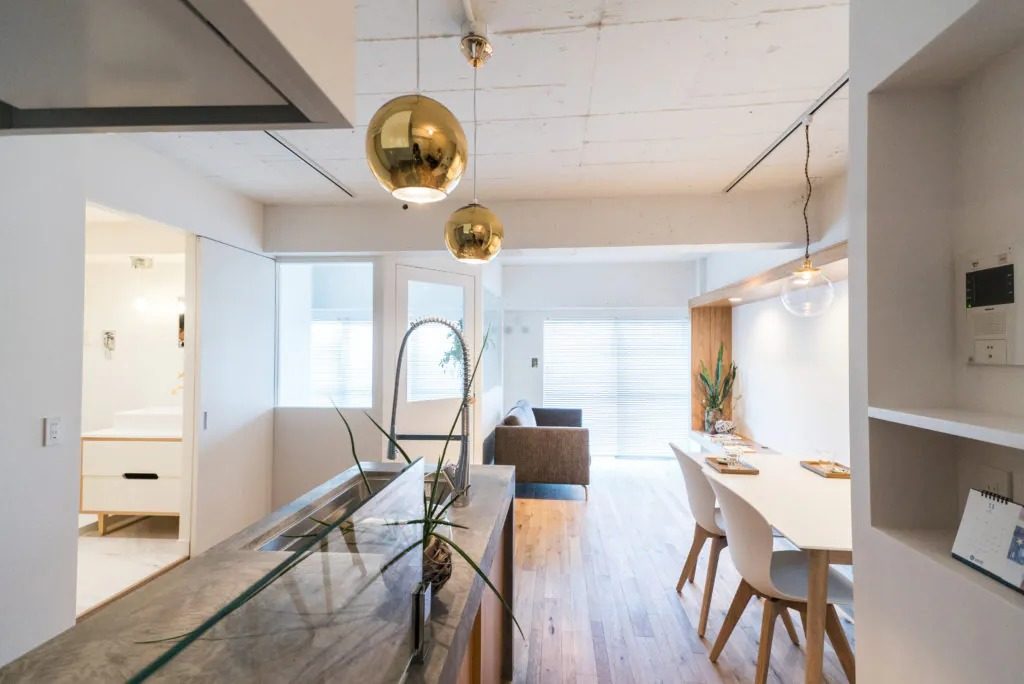
東京で物件を探すなら、新築・中古の両方を視野に入れておくと選択肢が増えます。
エリアごとの中古マンションの傾向や選び方は、こちらの記事で詳しく解説しています。
〈関連コラム〉
【23区】東京で中古マンションを買うならどこ?コスパ、将来性、ライフスタイル別におすすめエリアを紹介
新築だけで探さないことで物件の選択肢を広げられる
希望のエリアに絞って新築だけを探すと予算に収まらないことがありますが、中古まで対象を広げることで、立地・広さ・予算のバランスを取りやすくなります。
ただし、中古だからといって必ず安いとは限らないため、リノベーションをする場合は物件価格だけでなく工事費まで含めた総額で考えましょう。
中古マンションは内装のきれいさだけで選ばない
リフォーム済みの中古マンションは、内装がきれいだとそれだけで魅力的に見えます。
しかし、購入前に見ておきたいのは室内だけではありません。
建物の耐震性や配管の状態、管理規約、修繕積立金の積み立て状況なども確認しておきましょう。
こういった見えない部分を確認せずに購入すると、入居後に想定外の修繕費がかかることもあります。
自分の暮らしに合わせて間取りや収納を整えられる
中古マンションをリノベーションする魅力は、既存の間取りに暮らしを合わせるのではなく、自分の暮らしに合う間取りをつくれることです。
収納の配置やワークスペースなど、一人暮らしで優先したい空間を取り入れられます。
収納も一箇所にまとめるのではなく、使う場所の近くに必要な分だけ設けると、日々の動きがラクになります。
物件価格とリノベーション費用を最初から一体で考える
中古物件を先に購入し、あとからリノベーション費用が足りなくなるという失敗は珍しくありません。
物件探しとリノベーション計画を同時に進め、最初から総予算を決めておくことが大切です。
中古マンション+リノベーションは、次のような方に向いています。
- ・新築の価格では希望のエリアに手が届きにくい
- ・間取りや内装に自分なりのこだわりを持ちたい
- ・一人暮らしに必要な空間だけを効率よくつくりたい
- ・将来の生活の変化に合わせられる住まいにしたい
SHUKEN Reでは、中古マンション探しから資金計画、リノベーションまでを一貫して相談できるワンストップリノベーションを提供しています。
まだリノベーションをするか決めていない方や、住宅ローンが組めるか不安な方も、気軽に相談できます。
▶︎物件探しからリノベまで、ワンストップのご相談をご希望の方はこちら
次に、実際に一人暮らしのマンションを購入した方の事例を見てみましょう。
■実際にマンションを購入した方々の声と、暮らしを変えたリノベーション事例

判断基準や予算の目安が見えてきても、自分に当てはめると迷うことがあります。
ここからは、東京で一人暮らし用のマンションを購入し、リノベーションした3名の事例を紹介します。
事例1:新築マンション購入からリノベーションへ切り替えた事例
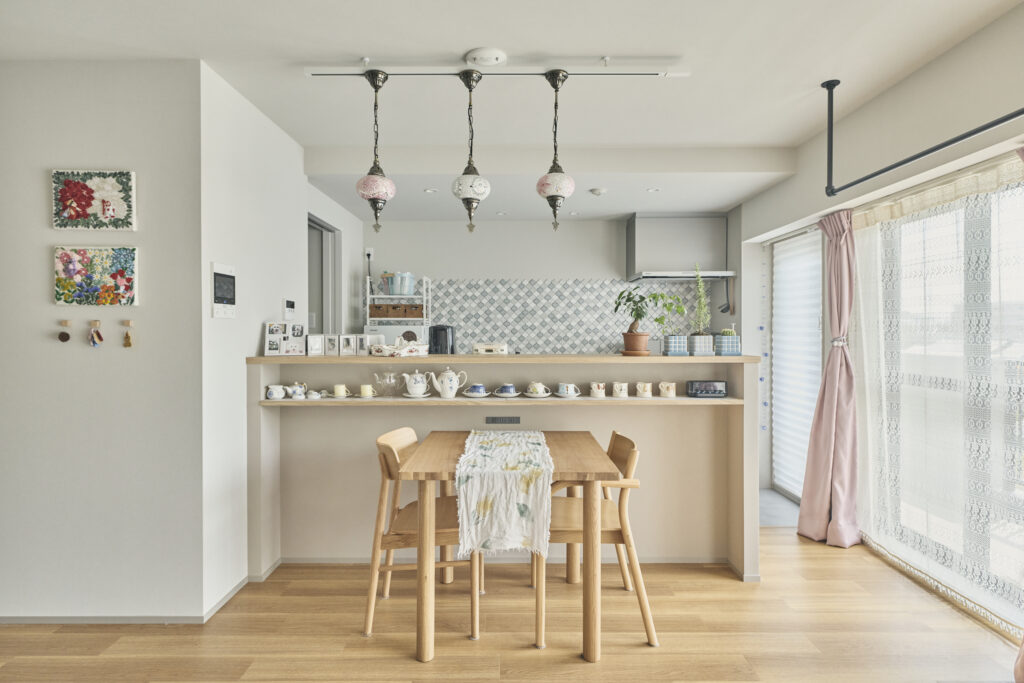
事例を見る:Case236「Not just for me」
Sさまは当初、新築マンションの購入を検討していました。
しかしファミリー向けの間取りが多く、一人暮らしに合う物件が見つからなかったことから、理想の間取りを求めて中古マンションのリノベーションに行き着きました。
| 項目 | 内容 |
|---|---|
| エリア | 東京都足立区 |
| 築年数 | 26年 |
| 間取り | 2LDK+WIC |
| 広さ | 63.55平米 |
| 経緯 | 中古を買ってリノベ |
| ステージ | 物件探し+リノベーション |
ブルーとグリーンを基調に、素材や色味を緩やかにつなげた空間になりました。
BEFORE |
AFTER |
キッチンはワークトップを広く取り、来客と一緒に作業できる通路幅を確保しています。

造作洗面台は洗面ボウルを片側に寄せ、身支度や家事の動線をスムーズにしました。
新築マンション購入時にネックだったウォークインクローゼットとワークスペースも、リノベーションによって両立させています。

〈お施主さまの声〉
「ふとした時に好きなものが目に入る空間にいると暮らしの気分が上がります。自宅での仕事もやる気が出ますし、リノベーションをしてよかったです。」
「ジャンル×色で揃えて収納できるようになりました。今は服が選びやすくてテンションが上がります。毎日出入りする部屋なので、気分が上がる空間にしたかったんです。」
事例2:テレワークをきっかけに理想のミックススタイルを実現した事例

賃貸マンションに住んでいたFさまが物件購入とリノベーションを検討し始めたのは、テレワークの広がりがきっかけでした。
5軒ほど内見して出会った物件は、日当たりのよさが決め手になりました。
| 項目 | 内容 |
|---|---|
| エリア | 東京都 |
| 築年数 | 28年 |
| 間取り | 1LDK+ワークスペース |
| 広さ | 79平米 |
| 経緯 | 中古を買ってリノベ |
| ステージ | 物件探し+リノベーション |
BEFORE |
AFTER |
「ひとり暮らしなので部屋数はいらない」という希望に合わせ、2LDKの間取りを開放的な1LDKに変更しました。
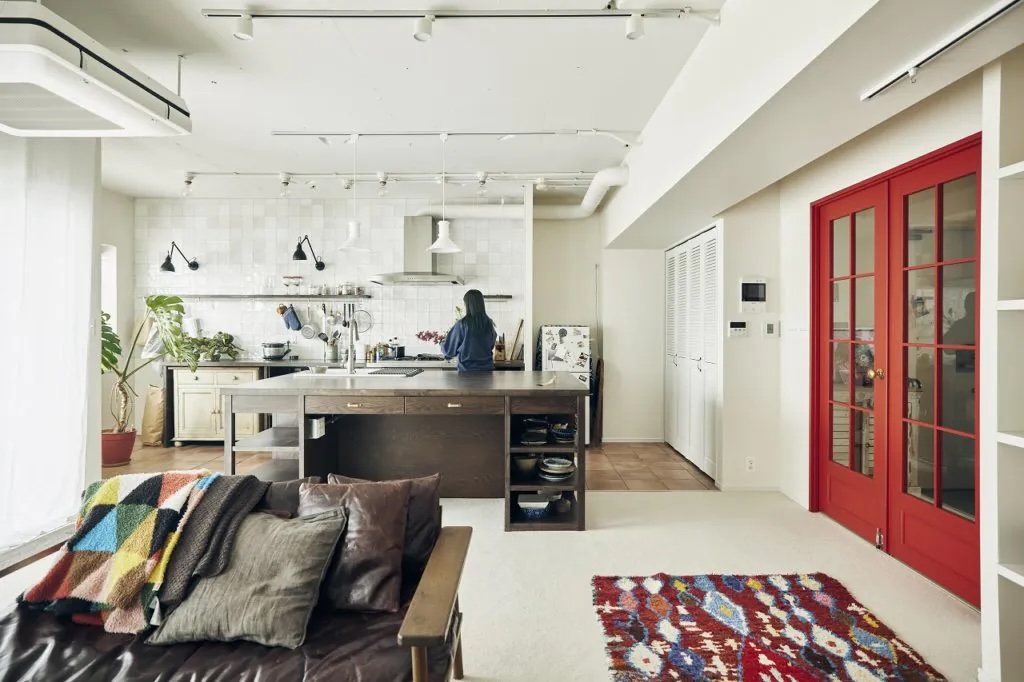
主役は、特大サイズで造作したアイランドカウンターです。
塗装でヴィンテージ風の色ムラを表現しています。

寝室と玄関ホールの間には、光と風を通すウッドシャッターを採用し、部屋同士のつながりを保ちました。
購入した物件は管理規約でフローリングへの変更ができないとわかり、カーペットを選び直すことになりましたが、落ち着いた空間に仕上がっています。

〈お施主さまの声〉
「予算の許す限り“自分の好き”にこだわるのがいいと思います。毎日帰る場所を落ち着ける場所にするために、できるだけ妥協はしないほうがいいですね。」
「購入する物件については、耐震性や売却しやすい立地条件かどうかなど、建物全体の情報もさまざまチェックしたほうがいいと思います。」
事例3:リビングにこだわりを集中させた事例

築50年を超える賃貸マンションに住んでいたAさまは、家賃の上昇と手狭さを感じ、リノベーションを前提に中古マンションを探し始めました。
2年ほどかけて理想の物件に出会っています。
| 項目 | 内容 |
|---|---|
| エリア | 東京都世田谷区 |
| 築年数 | 39年 |
| 間取り | 3LDK+ワークスペース+パントリー |
| 広さ | 62平米 |
| リノベーション費用 | 約760万円 |
| 経緯 | 中古を買ってリノベ |
| ステージ | 物件探し+リノベーション |
BEFORE |
AFTER |
駅近の立地、東南向きで日当たりがよく、各部屋に大きな窓があることが購入の決め手になりました。

いちばんのこだわりは、リビングの壁一面に造りつけた大きな本棚です。
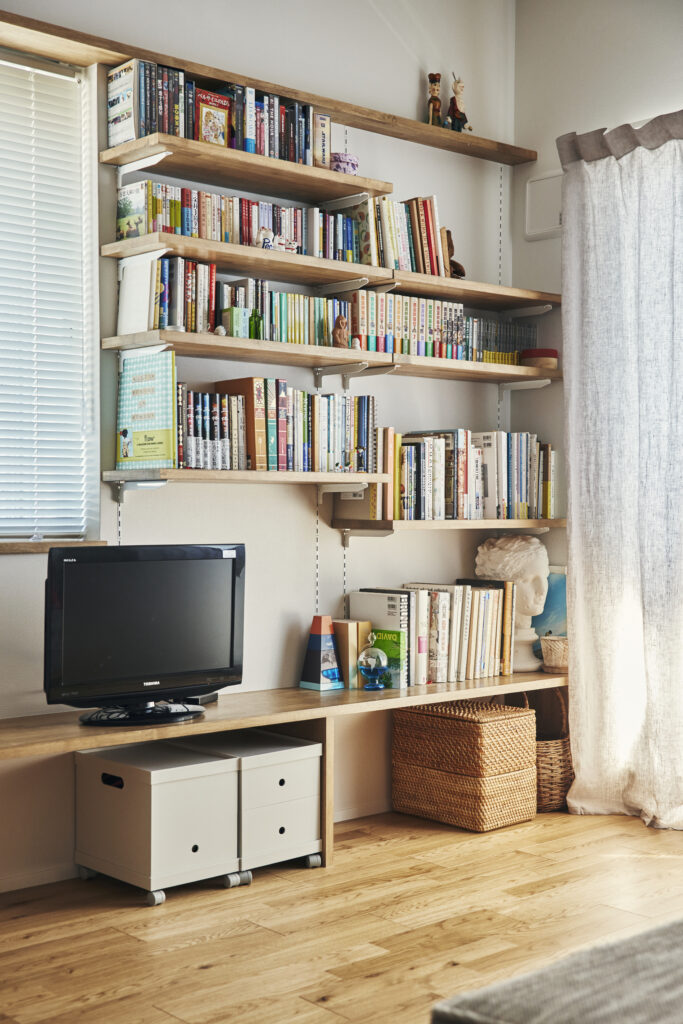
キッチンは元のレイアウトを踏襲しつつ設備を一新し、造りつけのパントリーで収納力を高めました。
すべての空間に均等に手を加えるのではなく、リビングに絞って手を加えたことが、満足度につながりました。

〈お施主さまの声〉
「いちばんよかったと思うのは、こだわりをリビングに全振りしたこと。すべてのスペースに平均的に手を加えるのではなく、いちばん大切な場所に絞ってメリハリをつけたことで、満足度が格段に上がったと思います。」
「それが1か所にまとまって、くつろぎながら眺められるのが嬉しいです。」
3名とも物件探しで優先したことや間取りはそれぞれ違いますが、共通しているのは「自分が今どう暮らしたいか」を大切にして住まいを選んでいることです。
自分らしい一人暮らしのリノベーションについては、SHUKEN Reの「ひとり暮らしのリノベーション」ページでも、さらに詳しい事例を紹介しています。
▶︎SHUKEN Reの「ひとり暮らしのリノベーション」を見る
■東京での女性一人暮らしのマンション購入に関するよくある質問
ここまでの内容を踏まえ、よくある疑問についてお答えします。
■まとめ:将来が決まっていなくても、条件を整理すればマンション購入は判断できる
今の収入や貯蓄、毎月の住宅費、今後の暮らし方を一つずつ整理してみましょう。
東京では、新築だけに絞らず、中古マンションやリノベーションまで視野を広げることで、立地・広さ・予算のバランスを取りやすくなります。
大切なのは、周りのタイミングに合わせることではなく、今の自分がどんな暮らしをしたいかを基準に考えることです。
将来の変化にも対応しやすい物件を選べれば、今の自分のためにマンションを買うという選択もできます。
SHUKEN Re 編集部
SHUKEN Re 編集部
Q 一人暮らしの女性がマンションを買うなら何歳までがよいですか
マンション購入に「何歳まで」という明確な適齢期はありません。
ただし、多くの住宅ローンには完済時の年齢に上限があり、年齢によっては選べる返済期間が短くなる場合があります。
定年までの年数や収入、貯蓄もあわせて考える必要があります。
年齢だけを理由に焦って購入を急ぐのではなく、自分の資金計画に合うタイミングを選びましょう。
Q 東京でマンションを購入するのに、どのくらいの年収が必要ですか
必要な年収は、物件価格や頭金、金利、毎月の支出によって変わるため、一概には言えません。
借入可能額だけでなく、管理費や税金まで含めた金額を無理なく払えるかどうかで考えましょう。
返済額から必要年収を逆算する考え方は、こちらの記事でも詳しく解説しています。
〈関連コラム〉
Q マンション購入後に結婚した場合、どんな選択肢がありますか
そのまま住み続ける、二人で住めるように間取りを変更する、売却して住み替えるなど、いくつかの選択肢があります。
購入前からこうした選択肢を考えておくと、状況が変わっても落ち着いて対応できます。
Q 一人暮らしなら1LDKと2LDKのどちらがよいですか
どちらが正解ということはありません。
書斎やワークスペースが欲しい場合や、将来の同居も考えるなら2LDKが候補になります。
収納や生活動線を優先してコンパクトに暮らしたい場合は、1LDKでも十分です。
面積の数字だけにとらわれず、自分の暮らし方に合う間取りを選びましょう。
Q 新築と中古マンション、どちらが向いていますか
新築は、建物や設備が新しいことがメリットです。
中古は、希望するエリアで探しやすく、リノベーションで間取りや内装を変えられるメリットがあります。
東京では最初からどちらかに絞らず、新築と中古の両方を比較すると、予算や希望に合う物件を探しやすいです。
ご検討のステップに合わせて
3つのコースからご相談を承っております。


 資料請求
 リノベ
 物件探し
 電話で相談